Brancher
Erhvervslån til restaurant og café
Gæsterne betaler med det samme, men huslejen, lønnen og leverandørerne venter ikke på en god måned. Se hvad du kan låne til udstyr, ombygning og sæson, hvad banken kræver, og hvad du skal se efter, hvis du overtager. Capivest formidler din ansøgning videre til en samarbejdsbank. Vi udbetaler ikke lånet selv.
Beregn dit erhvervslån
Hvor meget har din forretning brug for?
Behandles af vores samarbejdsbank i henhold til GDPR og privatlivspolitikken.
Hvad er et erhvervslån til restaurant og café?
Et erhvervslån til restaurant og café er et almindeligt erhvervslån, som en restaurant, café, bar, pizzeria eller cateringvirksomhed optager på sit CVR-nummer. Pengene går typisk til køkkenudstyr, ombygning af lokalet, varelager eller til at holde driften kørende i de måneder, hvor der kommer færre gæster. Hos vores samarbejdsbanker gives lånet typisk uden pant i inventar eller udstyr. I stedet vurderer banken driften, og du hæfter personligt som ejer.
Her er de korte svar. Resten af siden uddyber dem.
- Kan jeg få lån? Ja, både som enkeltmandsvirksomhed og som selskab, og uanset om du driver restaurant, café, bar, pizzeria eller catering.
- Hvor meget? Gennem Capivest fra 50.000 kr. Loftet ligger på 3.000.000 kr. hos den ene samarbejdsbank og 3.500.000 kr. hos den anden (september 2026).
- Hvad kræver det? En dansk registreret virksomhed med dansk bankkonto, en drift der kan bære ydelsen, og at du hæfter personligt.
- Hvor hurtigt? Svar typisk inden for en hverdag og udbetaling inden for 24 timer efter underskrift.
Kan min forretning få et lån?
Selskabsformen er ikke en hindring. Aktieselskaber, anpartsselskaber, enkeltmandsvirksomheder og interessentskaber kan alle søge. Virksomheden skal være registreret i Danmark og have en dansk bankkonto.
Det, bankerne er uenige om, er alderen. Den ene samarbejdsbank stiller ikke krav til, hvor længe forretningen har eksisteret. Den anden kræver mere end seks måneders drift og en omsætning på mindst 40.000 kr. om måneden for en kassekredit (september 2026). Det er en af grundene til, at det kan betale sig at lade én ansøgning gå til flere banker frem for at spørge ét sted.
Driver du forretningen i eget navn, er der særlige forhold, og de står i lån til selvstændige. Er det et selskab, kan du se, hvad der gælder for et ApS.
Hvor meget kan jeg låne?
Gennem Capivest kan du søge fra 50.000 kr. Hvor højt du kan komme op, afhænger af banken: den ene låner op til 3.000.000 kr., den anden op til 3.500.000 kr. (september 2026). Banken fastsætter dit beløb efter en kreditvurdering, så loftet er ikke det samme som det, du får tilbudt.
Løbetiden er op til 36 måneder hos nogle banker. Vil du regne på, hvad din drift kan bære, før du søger, så prøv erhvervslån-beregneren eller se hvor meget din virksomhed kan låne.
Hvad koster det?
Det kan ingen sige på forhånd, og det er værd at vide, før du begynder at sammenligne. Ingen af de långivere, vi samarbejder med, offentliggør et pristal på deres sider: hverken en rente, et "fra"-tal eller et oprettelsesgebyr. Prisen fastsættes efter en kreditvurdering af din forretning og står i det konkrete tilbud.
De to banker regner desuden prisen på hver sin måde. Den ene tager et fast månedsgebyr som eneste låneomkostning, uden rente og uden binding. Den anden fastsætter prisen individuelt ud fra beløb, løbetid og økonomi. De to kan kun sammenlignes i kroner, ikke i procent. Bed derfor altid om det samlede beløb, du skal betale tilbage, og regn det igennem i beregneren. Fremgangsmåden står i fast gebyr eller rente.
Hvor hurtigt får jeg pengene?
Den ene samarbejdsbank oplyser svar inden for en hverdag og udbetaling inden for 24 timer, efter at aftalen er underskrevet. Den anden oplyser, at pengene ofte er på kontoen inden for 24 timer efter godkendelse (september 2026).
Har du papirerne klar, før du søger, går det hurtigere. Se hvilke dokumenter du skal bruge og hvad der afgør, hvor hurtigt et erhvervslån bliver udbetalt.
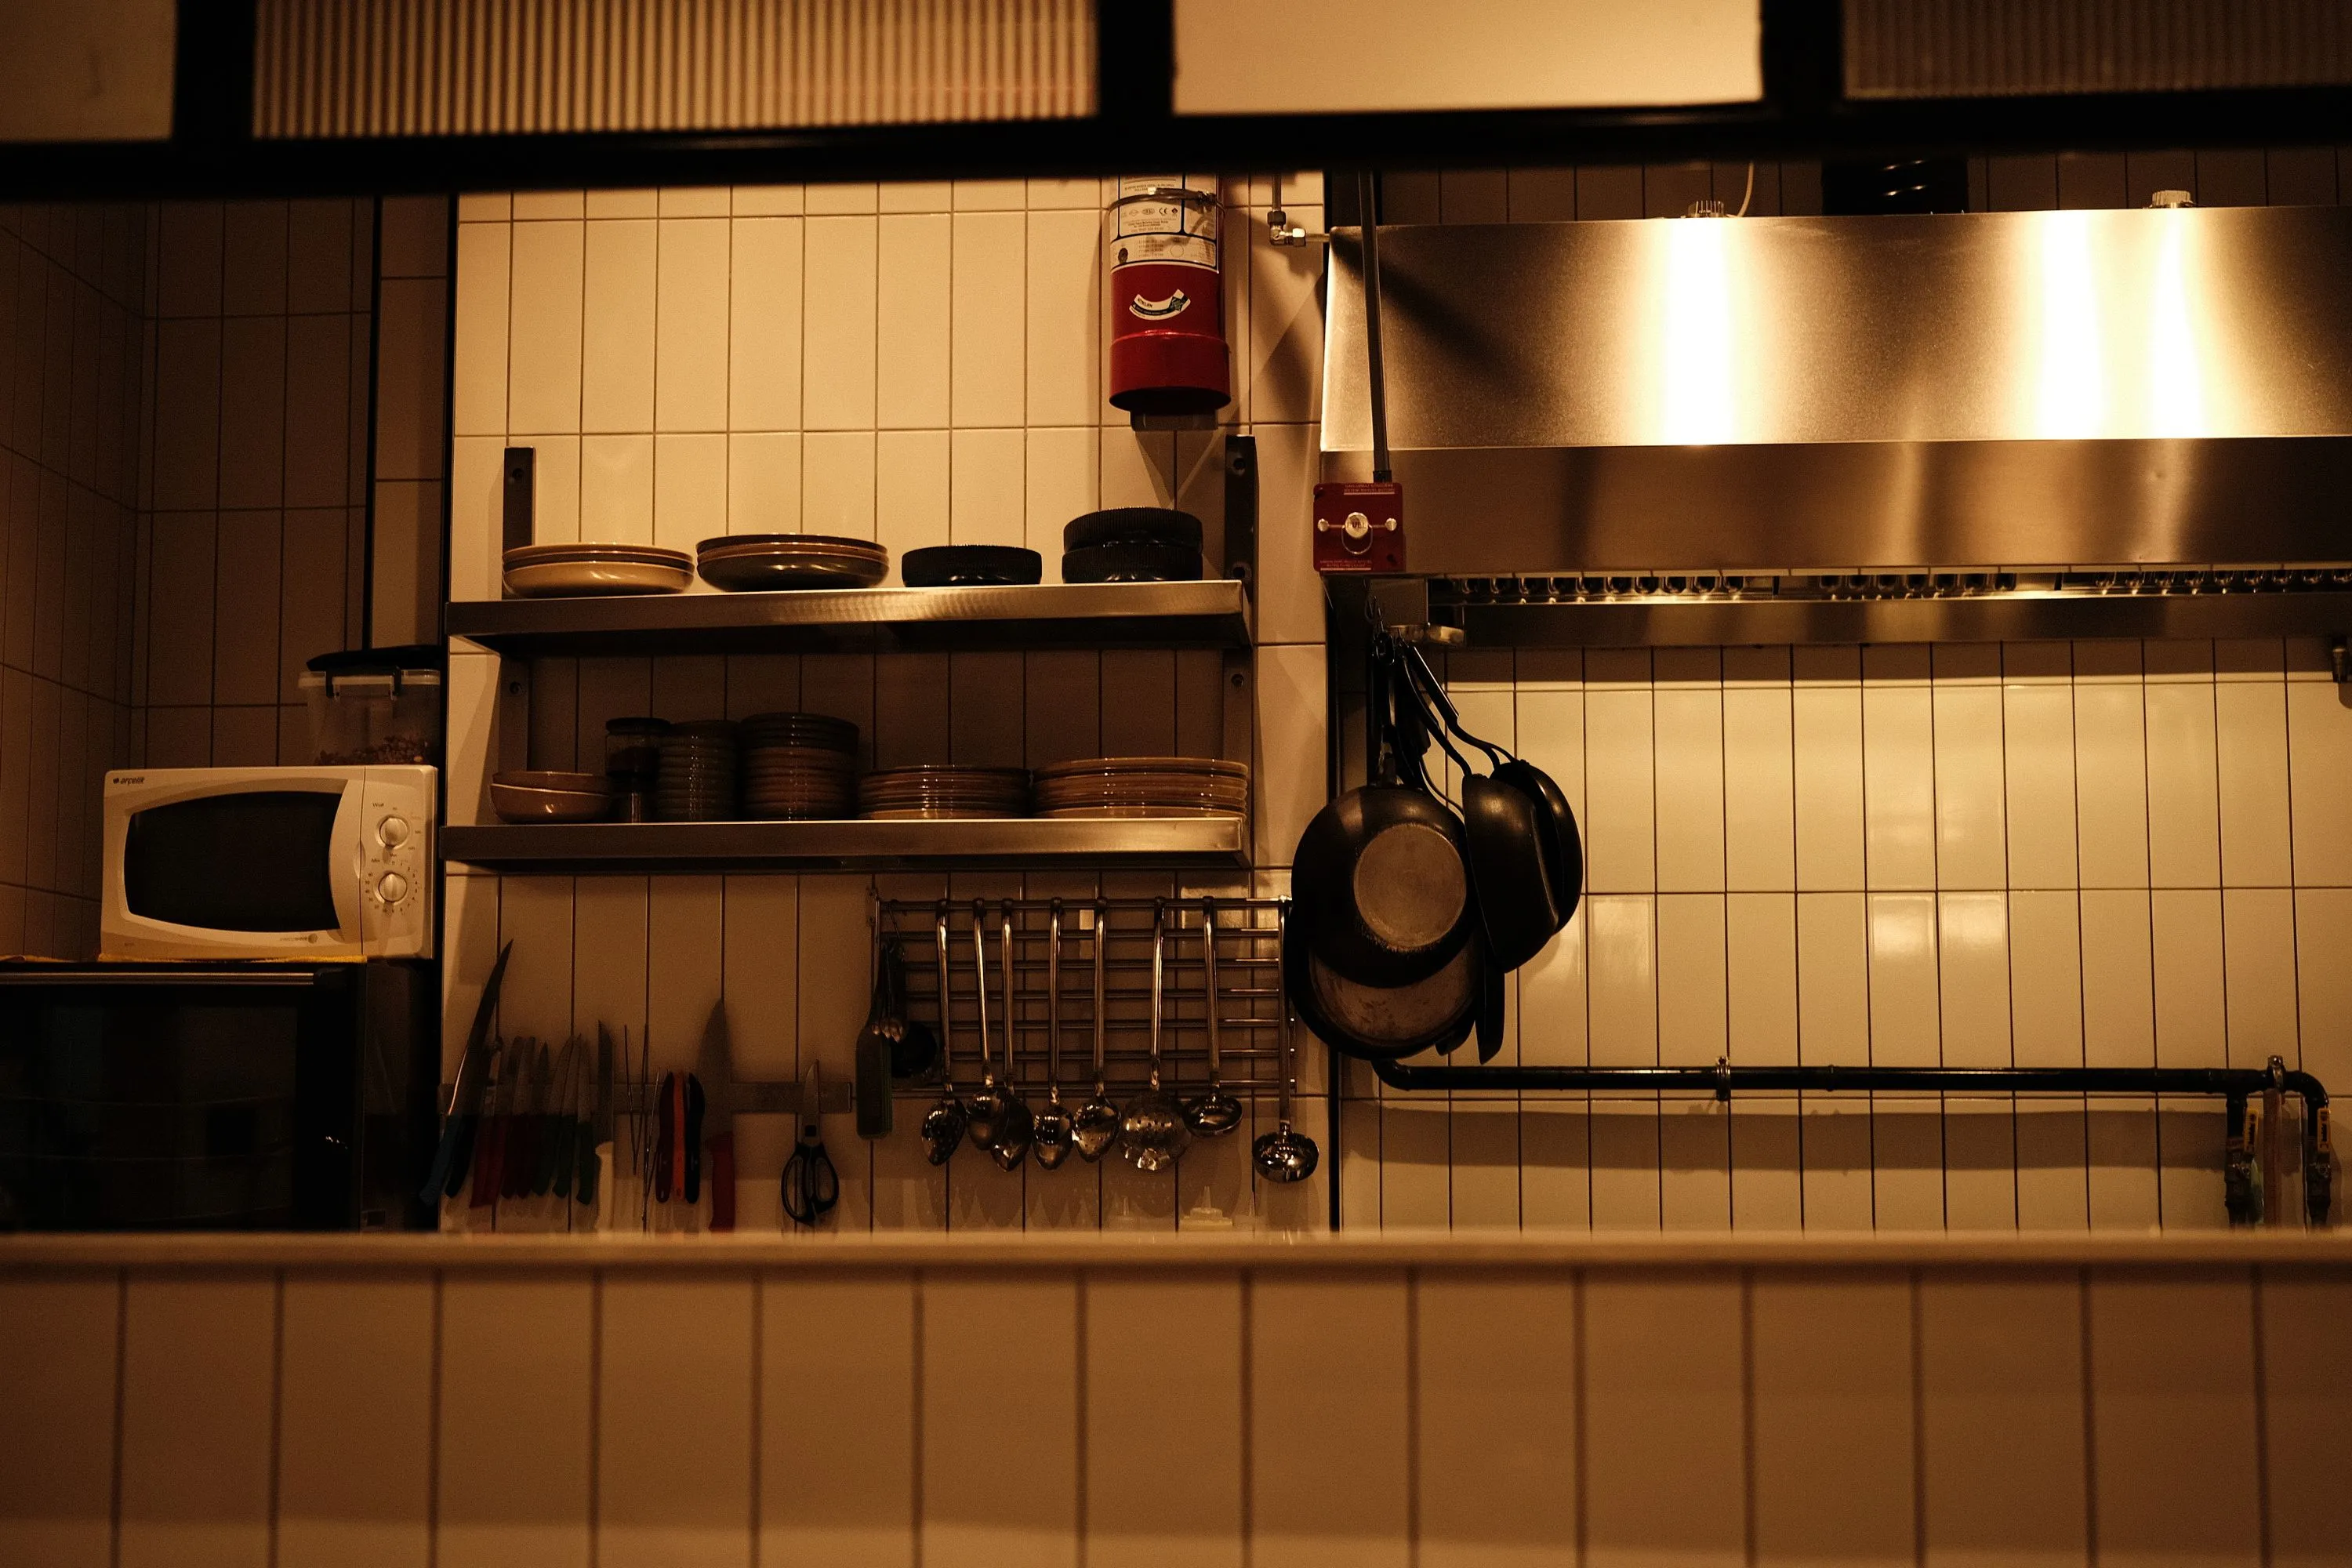
Hvad bruger restauranter og caféer et erhvervslån til?
Behovet ser anderledes ud end i de fleste andre brancher. Gæsterne betaler med det samme, så du venter sjældent på dine penge. Til gengæld er de faste udgifter høje og de samme hele året, mens omsætningen følger sæsonen. Det er den forskel, finansieringen skal dække.
De fem typiske behov er køkkenudstyr, ombygning af lokalet, varelager til en travl periode, en buffer til de stille måneder og overtagelse af en eksisterende forretning.
Hvilken finansiering passer til hvilket behov?
| Dit behov | Sådan ser det ud | Det, der typisk passer |
|---|---|---|
| Køkkenudstyr, inventar eller køl | Kendt pris, holder i flere år | Erhvervslån over udstyrets levetid, eller leasing |
| Ombygning af lokalet | Én stor udgift, før der kommer en krone ind | Erhvervslån med fast afvikling |
| Stille måneder med samme faste udgifter | Svinger forudsigeligt hen over året | Kassekredit, hvor du kun betaler for det, du trækker |
| Varelager til en travl periode | Pengene ud før de kommer ind, men kun kortvarigt | Kassekredit |
| Cateringfakturaer til erhvervskunder | Omsætningen findes, men kunden har betalingsfrist | Factoring |
| Overtagelse af en eksisterende forretning | Stort beløb på én gang, delvist uden aktiver bag | Erhvervslån, ofte kombineret med egne midler |
Bemærk den næstnederste linje. Factoring passer kun på den del af omsætningen, der faktureres til erhvervskunder, typisk catering og faste leverancer. Gæsten i restauranten betaler jo med det samme, så der er ingen faktura at sælge. Er du i tvivl mellem lån og kassekredit, er valget regnet igennem i kassekredit eller erhvervslån, og du kan sammenligne de to priser i kassekredit-beregneren.
Skal du låne eller lease køkkenudstyret?
Køber du udstyret, ejer du det, og du kan afskrive det. Leaser du, ejer du det ikke, men du binder til gengæld ikke kapital i det. Skattereglerne er værd at kende, før du beslutter dig, for de kan flytte regnestykket:
- Udstyr til og med 36.000 kr. kan straksafskrives i indkomståret 2026 (34.400 kr. i 2025). Det vil sige, at hele udgiften trækkes fra med det samme i stedet for over flere år. Kan du trække momsen fra, er det beløbet uden moms, der tæller.
- Pas på samlesæt-fælden. Udstyr, der er bestemt til at fungere samlet, regnes skattemæssigt som ét driftsmiddel. Køber du en hel køkkenlinje på én gang, er det altså den samlede pris, der afgør, om grænsen er overskredet, ikke prisen på den enkelte del.
- Større udstyr afskrives med højst 25 pct. om året. Det er et loft, ikke et krav.
Afvejningen mellem at købe, låne og lease er regnet igennem i køb, lån eller leasing. Tal med din revisor om, hvordan det slår ud i netop dit regnskab.
Bygger du om i et lejet lokale?
Det gør de fleste i branchen, og det har en konsekvens, mange først opdager bagefter. Udgifter til ombygning, forbedring eller indretning af lejede lokaler kan afskrives med indtil 20 pct. om året. Men er lejemålet indgået for et bestemt tidsrum, fordeles afskrivningen i stedet ligeligt over lejeperioden, og der kan ikke afskrives i det år, hvor lejemålet ophører.
Det betyder i praksis, at en kort lejekontrakt og en dyr ombygning passer dårligt sammen. Kender du din resterende lejeperiode, før du vælger løbetid på lånet, undgår du at sidde med afdrag på en indretning, du ikke længere har adgang til. Det er også et af de punkter, hvor det er pengene værd at spørge revisor, før kontrakten skrives under.
Februar ligger næsten en tredjedel under sommeren
Sæsonen er ikke en fornemmelse. Danmarks Statistik opgør omsætningen i restaurationsbranchen måned for måned, og mønsteret gentager sig år efter år.
| Omsætningsindeks, restauranter | Svageste måned | Bedste måned | Forskel |
|---|---|---|---|
| 2025 | Februar, 116,1 | Maj, 159,8 | 27 pct. |
| 2026 | Februar, 116,2 | Juni, 162,2 | 28 pct. |
Kilde: Danmarks Statistik, serviceerhvervenes omsætningsindeks, ikke sæsonkorrigeret, 2021 = 100 (august 2026). Tallene for 2026 går til og med juni.
Det afgørende er, hvad der sker, når de samme tal sæsonkorrigeres: så er serien næsten flad, mellem 147 og 150 gennem hele 2026. Udsvinget er altså ren sæson og ikke en nedtur. Det er en god nyhed, når du taler med banken, men det stiller også et krav til dig: budgettet skal kunne bære ydelsen i februar, ikke kun i juni. Hele forløbet måned for måned er gennemgået i likviditet i restaurationsbranchen hen over året, og et likviditetsbudget er det hurtigste sted at begynde.
Skal udstyret købes, før sæsonen begynder?
Se, hvad din forretning kan låne. Det er gratis og uforpligtende at sende en ansøgning.
Ingen oprettelsesgebyr · Svar fra banken, før du forpligter dig
Overtager du en eksisterende restaurant?
Det er en af de mest almindelige veje ind i branchen, og den er dårligt beskrevet de fleste steder. Når du køber en restaurant eller café, køber du sjældent bare et køkken. Du køber en blanding af inventar, en lejekontrakt, et navn og en kundekreds, og de fire dele er ikke lige meget værd for en bank.
Hvad består købesummen af?
Del prisen op, før du forhandler videre. De fleste handler indeholder nogle af disse dele:
- Inventar og udstyr. Det eneste, der har en pris, man kan slå op, og det eneste, der kan sælges igen, hvis det går galt.
- Goodwill. Betaling for en indarbejdet forretning: navnet, anmeldelserne, de faste gæster.
- Nøglepenge. Betaling for at komme ind i selve lokalet, altså for retten til lejemålet.
- Varelager. Gøres typisk op på overtagelsesdagen.
Pointen er ikke, at goodwill og nøglepenge er noget skidt. Pointen er, at de er svære at finansiere. Er en stor del af købesummen betaling for noget uden aktiver bag, får du hverken noget at stille som sikkerhed eller noget at sælge, hvis forretningen ikke bliver, som du håbede. Regn derfor med at lægge en del af købesummen selv.
Lejekontrakten er ofte det vigtigste dokument
Det lyder kedeligt, men det er den, der afgør, om handlen holder. Tre ting er værd at få på plads, før du skriver under: hvor længe lejemålet løber, om det kan overdrages til dig, og hvad der sker, hvis udlejer opsiger.
Sammenhængen med lånet er direkte. Skal du samtidig bygge om, kan indretningen som nævnt ovenfor kun afskrives over den resterende lejeperiode, og en løbetid på lånet, der er længere end lejekontrakten, er en dårlig idé. Er du i tvivl om selve kontrakten, så brug en advokat med erhvervslejemål som speciale. Det er ikke noget, hverken vi eller din bank kan rådgive om.
Køber du selskabet eller aktiverne?
Der er to måder at gøre det på, og de har vidt forskellige konsekvenser. Køber du anparterne i selskabet, overtager du hele selskabet, også den gæld og de forpligtelser, der måtte være i det. Køber du aktiverne, altså inventaret, lejemålet og navnet, lader du selskabet blive hos sælgeren.
For en køber uden erfaring er det andet ofte det tryggeste, men det afhænger af handlen. Mekanikken i finansieringen, tidslinjen og hvad staten kan være med til, er gennemgået i køb af virksomhed. Tal med en revisor om strukturen, før beløbet aftales.
Det skal være på plads, før du åbner
To ting hører med i budgettet, og de kommer før den første gæst. Fødevarestyrelsen skriver, at virksomheden skal autoriseres eller registreres, inden den starter. Og der opkræves en årlig afgift på 595 kr. per produktionsenhed hos de virksomheder, der er registreret hos Fødevarestyrelsen (bekendtgørelse fra december 2025).
Det er små beløb i den store sammenhæng. De er taget med her, fordi de er en forudsætning for at åbne og derfor hører hjemme i åbningsbudgettet ved siden af inventar og varelager.
Restaurant, café, pizzeria eller bar: er der forskel?
Der var 12.480 restauranter i Danmark i 2024 med 58.198 fuldtidsansatte (Danmarks Statistik, maj 2026). Det er en branche af små forretninger: ni ud af ti af landets restauranter og hoteller har under ti ansatte, og godt 2.300 af dem har slet ingen.
Fordelingen ser sådan ud (2024): 5.609 restauranter, 3.148 pizzeriaer, grillbarer og isbarer, 2.239 caféer, værtshuse og diskoteker, 785 event catering og 699 anden restaurationsvirksomhed.
Hvad betyder det for din ansøgning?
Mindre end de fleste tror. Långiveren skelner ikke mellem en café og et pizzeria, men mellem en forretning, hvis tal hænger sammen, og en, hvis tal ikke gør. Det, der reelt varierer fra type til type, er tre ting:
- Hvor meget kapital der er bundet i udstyr. Et fuldt produktionskøkken kræver en anden investering end en café med en kaffemaskine og en køledisk.
- Hvor stor en del af omsætningen der er erhvervskunder. Har du catering eller faste leverancer, har du fakturaer og dermed også andre muligheder end den, der kun har gæster over disken.
- Hvor kraftigt sæsonen slår igennem. En frokostcafé i et kontorkvarter og en restaurant ved vandet har ikke det samme år.
Hvorfor stiller banken så mange spørgsmål?
Fordi tallene for branchen er, som de er, og det er bedre at kende dem end at blive overrasket af dem. Restauranter udgør cirka 3 pct. af alle danske firmaer, 12.480 ud af 414.663. Men de stod for omkring 11 pct. af konkurserne i aktive virksomheder i 2025, 268 ud af 2.376 (Danmarks Statistik).
Det er ikke hele billedet. I de første otte måneder af 2026 faldt konkurserne blandt restauranter og caféer til 75 mod 103 i samme periode året før (Danmarks Statistik, september 2026). Retningen er altså den rigtige.
For dig som ansøger betyder tallene to ting. Søg, mens regnskabet og kontoudtoget ser stærkest ud, og ikke når kassen er tom. Og lån til noget, der tjener pengene hjem igen, ikke til at dække et hul, som den næste stille måned bare gentager.
Krav
Kravene herunder fastsættes af banken, ikke af Capivest, og kan variere fra sag til sag.
Forretningen
Din virksomhed skal være registreret i Danmark med CVR-nummer og have en dansk bankkonto. Aktieselskaber, anpartsselskaber, enkeltmandsvirksomheder og interessentskaber kan søge. En af samarbejdsbankerne kræver desuden, at ejerne bor i Danmark, og at forretningen har dansk adresse.
Økonomien
Banken vurderer, om driften kan bære ydelsen. En samarbejdsbank kræver mere end seks måneders drift og mindst 40.000 kr. i månedlig omsætning for en kassekredit. En anden stiller ikke krav til alderen (september 2026). Kontoudtoget fra forretningens konto er en central del af dokumentationen.
Dig som ejer
Du hæfter personligt for lånet. Banken kreditvurderer derfor ikke kun forretningen, men også dig. Du skriver under med MitID. Har du en betalingsanmærkning, betyder det ikke automatisk et nej, men den indgår i vurderingen.
Hvad hvis det ikke er helt ligetil?
De fleste sider om erhvervslån beskriver den forretning, der har orden i alting. Her er svarene til dig, der har en sag, der er lidt sværere.
Hæfter jeg personligt?
Ja, og det er det vigtigste at forstå, før du skriver under. Et lån uden sikkerhed betyder, at banken ikke tager pant i dit køkkenudstyr eller dit inventar. Det betyder ikke, at du er uden risiko. Den ene samarbejdsbank skriver det selv lige ud: den kræver altid, at virksomhedens ejere hæfter personligt som selvskyldnerkautionist.
Selvskyldnerkaution vil sige, at banken kan kræve pengene af dig, så snart forretningen ikke betaler til tiden. Banken skal ikke først bevise, at forretningen ikke kan betale. Driver du restauranten som enkeltmandsvirksomhed, er der ingen kaution at skrive under på, for gælden er allerede din. Læs, hvad du konkret skriver under på, i kaution på erhvervslån.
Banken har sagt nej. Hvad nu?
Et afslag gælder den bank, der gav det. Andre långivere vurderer efter deres egne kriterier, og som du kan se under kravene, er vores to samarbejdsbanker for eksempel uenige om, hvor gammel en forretning skal være. Find ud af, hvad afslaget skyldtes, for årsagen afgør, om næste ansøgning skal gå et andet sted hen eller vente. Fremgangsmåden står i afslag på erhvervslån, og alternativerne til banken er samlet i erhvervslån uden om banken.
Jeg skylder moms eller A-skat
Sig det, som det er, i ansøgningen. Banken kreditvurderer både forretningen og dig, så den finder det alligevel. En restance hos Skattestyrelsen vejer tungt, men udfaldet afhænger af omfanget og af resten af økonomien. Se gæld til Skattestyrelsen og kan du få lån med en betalingsanmærkning, før du søger.
Forretningen er helt ny
Så er mulighederne færre, men ikke nul. Den ene samarbejdsbank stiller ikke krav til alderen, mens den anden kræver mere end seks måneders drift for en kassekredit. Erhvervsstyrelsen skriver, at en bank ved opstart oftest vil stille krav om privat sikkerhedsstillelse, så regn med at hæfte personligt uanset hvor du søger. Læs lån til opstart af virksomhed og erhvervslån til en virksomhed under to år.
Sådan fungerer det
01
Fortæl os om din forretning
Du fortæller os om forretningen og dit finansieringsbehov, uden lange formularer.
02
Vi finder den rette bank
Vi sender din ansøgning videre til en samarbejdsbank, der matcher forretningens behov.
03
Banken kreditvurderer
Banken kreditvurderer forretningen og sender et tilbud.
04
Du får svar
Du får svar, og pengene kan udbetales hurtigt derefter.
Ofte stillede spørgsmål
Opdateret 20. september 2026
Kan jeg få et erhvervslån til min restaurant?
Ja. Både restauranter, caféer, barer, pizzeriaer og cateringvirksomheder kan søge, og det gælder uanset om du driver den som enkeltmandsvirksomhed eller som selskab. Virksomheden skal være registreret i Danmark og have en dansk bankkonto. Bankerne er uenige om, hvor længe du skal have været i gang, så et nej ét sted afgør ikke svaret et andet sted.
Hvor meget kan jeg låne til en restaurant eller café?
Gennem Capivest kan du søge fra 50.000 kr. Loftet afhænger af banken og ligger på 3.000.000 kr. hos den ene samarbejdsbank og 3.500.000 kr. hos den anden (september 2026). Hvad du bliver tilbudt, afgøres af en kreditvurdering af din forretning, så loftet er ikke det samme som dit beløb.
Hæfter jeg personligt, hvis restauranten ikke kan betale?
Ja, som hovedregel. Et lån uden sikkerhed betyder, at banken ikke tager pant i dit inventar eller dit køkkenudstyr, ikke at du er uden risiko. Den ene samarbejdsbank skriver selv, at den altid kræver, at ejerne hæfter personligt som selvskyldnerkautionist. Driver du restauranten i eget navn, hæfter du allerede.
Kan jeg låne til at overtage en eksisterende restaurant?
Ja, men se nøje på, hvad du betaler for. Er en stor del af prisen goodwill eller nøglepenge frem for inventar, har du hverken noget at stille som sikkerhed eller noget at sælge, hvis det går skævt. Lejekontrakten er ofte det vigtigste dokument i handlen, fordi den afgør, hvor længe du kan blive i lokalet.
Skal jeg låne eller lease køkkenudstyret?
Køber du udstyret, ejer du det og kan afskrive det. Leaser du, ejer du det ikke, men slipper for at binde kapital. Vær opmærksom på, at udstyr, der er bestemt til at fungere samlet, skattemæssigt regnes som ét driftsmiddel. En hel køkkenlinje købt på én gang kan derfor ryge over grænsen for straksafskrivning, selv om hver enkelt del ligger under.
Kan jeg få lån, når omsætningen svinger med sæsonen?
Ja. Udsving er normalt i branchen og er ikke i sig selv et problem for banken. Det, der tæller, er, om driften kan bære ydelsen også i de stille måneder. Lav derfor budgettet på februar og ikke på juli, og overvej en kassekredit, hvor du kun betaler for det, du trækker, hvis behovet svinger.
Hvor hurtigt kan pengene være på kontoen?
Den ene samarbejdsbank oplyser svar inden for en hverdag og udbetaling inden for 24 timer, efter at aftalen er underskrevet. Den anden oplyser, at pengene ofte er på kontoen inden for 24 timer efter godkendelse (september 2026). Har du regnskab, kontoudtog og oplysninger om ejerne klar, går det hurtigere.
Kan jeg låne, hvis restauranten er helt ny?
Det er her, bankerne er mest uenige. Den ene stiller ikke krav til, hvor længe virksomheden har eksisteret. Den anden kræver mere end seks måneders drift og en omsætning på mindst 40.000 kr. om måneden for en kassekredit (september 2026). Erhvervsstyrelsen skriver, at en bank ved opstart oftest vil kræve privat sikkerhedsstillelse.
Relaterede finansieringsformer
Klar til at se, hvad din forretning kan låne?
Du forpligter dig ikke til noget ved at ansøge.
Gratis og uforpligtende · Ingen oprettelsesgebyr
Erhvervslån til restaurant fra 50.000 kr.
Ansøg nu